Domain einleitungen.de kaufen?
Wir ziehen mit dem Projekt
einleitungen.de um.
Sind Sie am Kauf der Domain
einleitungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einleitungen.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Lamello, Zubehör Maschine, Vorspann-Clip TENSO P-14Der Tenso P-14 ist ein innovativer, selbstspannender Verbinder, der speziell für das Verleimen von Holzverbindungen entwickelt wurde. Mit seiner formschlüssigen P-System Nut ermöglicht er eine sekundenschnelle Verankerung im Werkstück, was die Effizienz bei der Verarbeitung erheblich steigert. Die hohe Spannkraft des Tenso P-14 sorgt für stabile und präzise Verbindungen, die ohne den Einsatz von Zwingen oder Pressen auskommen. Dies ist besonders vorteilhaft, da es unabhängig vom Winkel der Werkstücke funktioniert. Zudem entstehen ästhetische Verbindungen, da keine sichtbaren Verbindungselemente vorhanden sind. Der Tenso P-14 ist für Gehrungen ab 18 mm Plattenstärke und stumpfe Verbindungen ab 15 mm geeignet, was ihn zu einer vielseitigen Lösung für verschiedene Holzprojekte macht. - Selbstspannender Verbinder für schnelle Verbindungen - Hohe Spannkraft ohne Zwingen oder Pressen - Ästhetische Verbindungen ohne sichtbare Elemente - Geeignet für Gehrungen ab 18 mm Plattenstärke.61,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **

Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
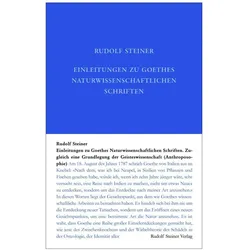
Einleitungen zu Goethes Naturwissenschaftlichen Schriften, Sachbücher von Rudolf SteinerDas Buch "Einleitungen zu Goethes Naturwissenschaftlichen Schriften" von Rudolf Steiner bietet eine umfassende Sammlung der Einleitungen, die Steiner zwischen 1884 und 1897 für die Herausgabe von Goethes naturwissenschaftlichen Werken verfasst hat. Diese Einleitungen sind nicht nur eine Einführung in Goethes Denkweise, sondern auch ein Spiegelbild von Steiners eigener erkenntnistheoretischer Entwicklung. Die intensive Auseinandersetzung mit Goethes Anschauungsweise hat Steiners gesamtes Werk geprägt und bietet Lesenden wertvolle Einblicke in die Verbindung zwischen Naturwissenschaft und Geisteswissenschaft. Dieses Buch ist somit nicht nur für Interessierte an Goethes Schriften von Bedeutung, sondern auch für alle, die sich mit Steiners philosophischen und wissenschaftlichen Überlegungen auseinandersetzen möchten.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
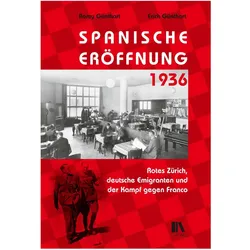
Spanische Eröffnung 1936, Fachbücher von Romy GünthartIm Juli 1936 putschten Teile der spanischen Armee gegen die republikanische Regierung. Dieser Aufstand war der Beginn eines dreijährigen blutigen Bürgerkriegs. Das Buch erzählt die Geschichte von deutschen Antifaschisten, Zürcher Arbeitern und Schweizer Intellektuellen, die im August in Zürich zusammenfanden, um sich für das republikanische Spanien zu engagieren. Es präsentiert neue Quellen zu Ludwig Renn, Hans Kahle und Hans Marchwitza, die in den 1930er-Jahren in der Schweiz politisches Asyl erhalten hatten und in Spanien eine bedeutende Rolle bei den Interbrigaden spielten. Damit wird eine wichtige Lücke in deren Biografien geschlossen. Das Buch wirft auch ein neues Licht auf den Militärstrafprozess gegen Hans Mühlestein und Rudolf Sigg, die im Dezember 1936 als erste Schweizer wegen "Vorschubleistung zur Spanienfahrerei" respektive "Teilnahme an den Feindseligkeiten in Spanien" verurteilt wurden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Lamello, Zubehör Maschine, Vorspann-Clip TENSO P-14Der Tenso P-14 ist ein innovativer, selbstspannender Verbinder, der speziell für das Verleimen von Holzverbindungen entwickelt wurde. Mit seiner formschlüssigen P-System Nut ermöglicht er eine sekundenschnelle Verankerung im Werkstück, was die Effizienz bei der Verarbeitung erheblich steigert. Die hohe Spannkraft des Tenso P-14 sorgt für stabile und präzise Verbindungen, die ohne den Einsatz von Zwingen oder Pressen auskommen. Dies ist besonders vorteilhaft, da es unabhängig vom Winkel der Werkstücke funktioniert. Zudem entstehen ästhetische Verbindungen, da keine sichtbaren Verbindungselemente vorhanden sind. Der Tenso P-14 ist für Gehrungen ab 18 mm Plattenstärke und stumpfe Verbindungen ab 15 mm geeignet, was ihn zu einer vielseitigen Lösung für verschiedene Holzprojekte macht. - Selbstspannender Verbinder für schnelle Verbindungen - Hohe Spannkraft ohne Zwingen oder Pressen - Ästhetische Verbindungen ohne sichtbare Elemente - Geeignet für Gehrungen ab 18 mm Plattenstärke.61,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Genesis als Eröffnung der Tora, Fachbücher von Matthias MillardDer Titel des Buches ist Programm: Das Buch Genesis wird als Teil der fünf Bücher Mose interpretiert, d.h. als Eröffnung eines literarischen Werkes, das Sitte und Recht setzt. Die Studie enthält dabei sowohl einen historisch-kritischen als auch einen wirkungsgeschichtlichen Zugang zum Thema. Als fruchtbarer Gesprächspartner der wirkungsgeschichtlichen Darstellung erweist sich dabei vor allem die jüdische Auslegungsgeschichte. Das Ergebnis stellt sich u.a. als ein Impuls zu einer Genesisexegese dar, die die Erzählungen der Genesis als sukzessive Entfaltungen ethischer Themen mit einem speziellen Zugang zum Thema des Naturrechts versteht.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lamello, Holzverbinder, Vorspann-Clip TENSO P-14 (1000 Stk.)Der Tenso P-14 ist ein selbstspannender Verbinder zum Verleimen und wird mit der formschlüssigen P-System Nut sekundenschnell im Werkstück verankert. Die hohe Spannkraft des Tenso führt zu einwandfrei gespannten Verbindungen ohne Zwingen oder Pressen, unabhängig vom Winkel der Werkstücke. Es entstehen ästhetische Verbindungen ohne sichtbares Verbindungselement, und dies in kürzester Zeit und ohne Leimtrockenzeiten. Tenso P-14 wird in Gehrungen ab 18 mm Plattenstärke oder in stumpfen Verbindungen ab 15 mm eingesetzt.184,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.